 Veb va dasturiy ta'minot
Celion veb-saytni qanday quradi: birinchi xabardan ishga tushirishgacha
Celion saytni bezak uchun emas, biznes vazifasi uchun quradi: mijoz yo'lini chizamiz, xavfsizlikni boshidan qo'shamiz, n...
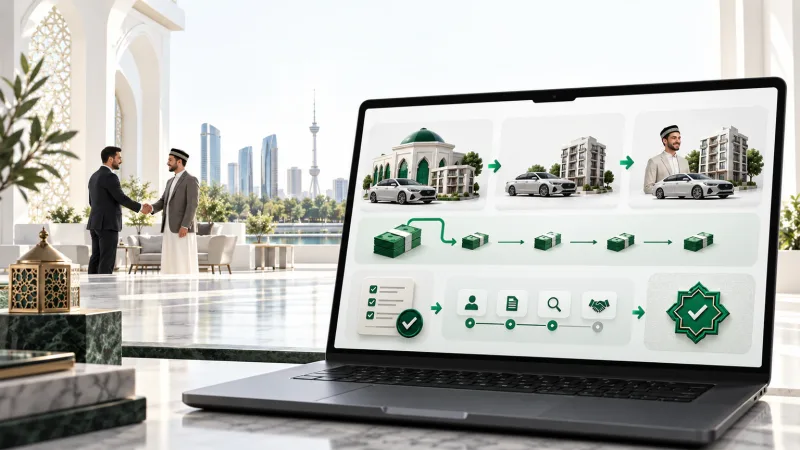
Yaxshi islomiy bank sayti mahsulot qanday ishlashi, qancha turishi, kimga mosligi va arizadan keyin nima bo'lishini oldindan ko'rsatadi. Bu ma'lumot topilmasa, mijoz call-markazga qo'ng'iroq qiladi yoki formani tugatmay chiqib ketadi.
Islomiy moliya sahifasiga reklama sahifasi sifatida qarash xato. U mijozga qaror qabul qilishda yordam berishi kerak. Murobaha yoki ijara qanday ishlashi, qaysi hujjatlar so'ralishi va Shariatga muvofiqlikni kim nazorat qilishi bir yo'nalishda tushuntirilsa, takroriy savollar kamayadi. Bankka esa talabga mos kelmaydigan arizalar kamroq tushadi.
Mijoz "Ariza topshirish" tugmasini bosishdan oldin mahsulot kimga mosligini va mablag' nimaga berilishini bilishi kerak. Valyuta, muddat, bank daromadining hisoblanishi va ta'minot talablari ham shu yerda yoziladi. "Batafsil ma'lumot uchun bog'laning" degan jumla aniq shartlarning o'rnini bosa olmaydi.
Bu qonun talabi hamdir. O'zbekiston bank qonunchiligi xizmat shartlari, komissiyalar, tariflar va narx haqidagi ma'lumotlarni bankning rasmiy saytida ochiq e'lon qilishni talab qiladi. Markaziy bank monitoringidan keyin sayt ma'lumotlarida kamchilik aniqlangan banklarning har biriga 102 million so'm jarima qo'llangan.
Shariatga muvofiqlikni sahifa oxiridagi umumiy va'da bilan cheklab bo'lmaydi. Mahsulot sahifasida bitim bo'yicha qisqa izoh va tegishli xulosa berilishi kerak. Islomiy moliya kengashining tarkibi, vakolati, tasdiqlash jarayoni va audit tartibi uchun esa alohida sahifa ajrating. Bu ma'lumotni faqat PDF ichiga joylash foydalanuvchining tekshirishini qiyinlashtiradi. Kengash vazifalari qonunda aniq belgilangan.
"Murobaha ustama asosidagi savdo" degan ta'rif to'g'ri, ammo mijozga bitimni to'liq tushuntirmaydi. Sayt jarayonni ketma-ket ko'rsatishi kerak: bank mijoz tanlagan aktivni sotib oladi, kelishilgan ustama bilan mijozga sotadi, so'ng to'lov jadvali tuziladi. Aktiv narxi, bank ustamasi va jami to'lovni alohida ko'rsating.
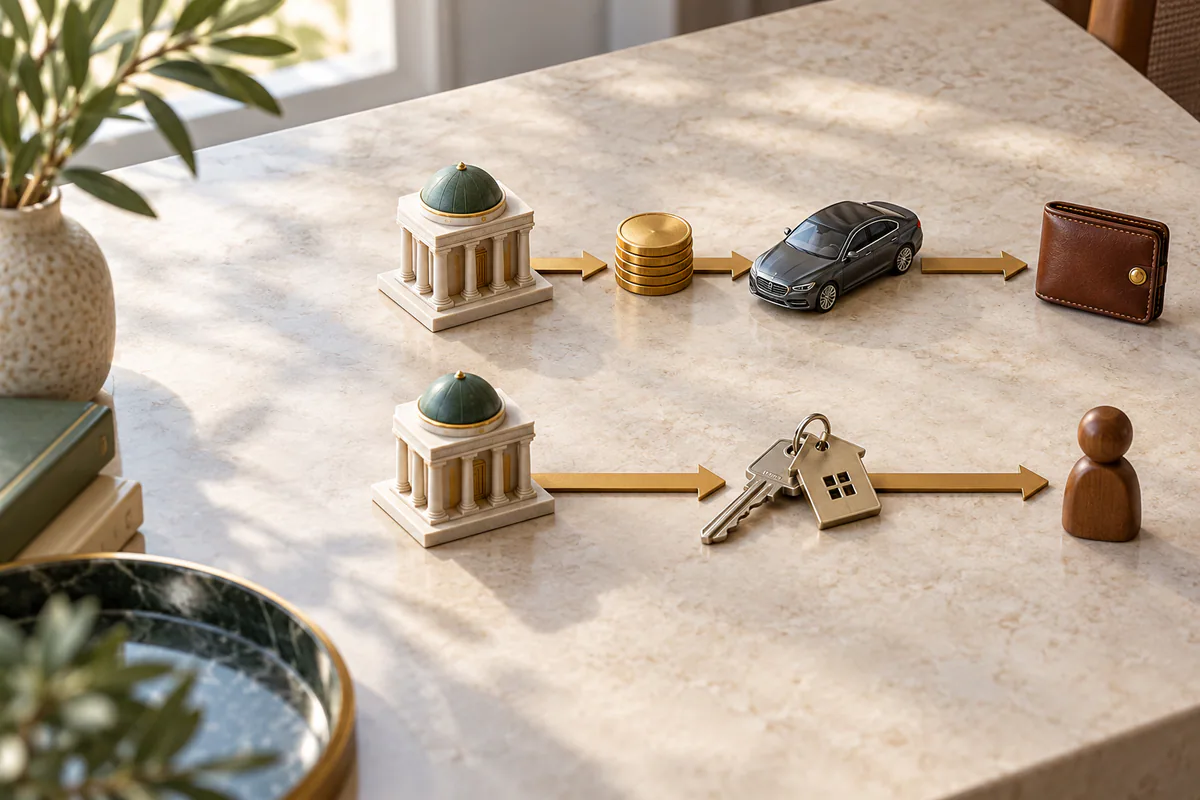
Ijara sahifasida mulk kimga tegishli ekani ochiq yozilishi kerak. Mijoz aktivni tanlaydi, bank uni xarid qiladi, mijoz foydalanish uchun ijara to'lovlarini amalga oshiradi. Shartlar bajarilgach, mulk alohida tartibda o'tkaziladi. Ipak Yuli Bank izohi ham jarayonni xarid, ijara va keyingi mulk o'tkazilishi orqali tushuntiradi. Bunday sxema murobaha bilan ijara o'rtasidagi farqni uzun yuridik matndan ko'ra tezroq anglatadi.
O'zbek va rus tillaridagi sahifalar bir xil tuzilma, ma'no va yangilanish sanasiga ega bo'lishi kerak. Inglizcha versiya auditoriya uchun kerak bo'lsa, unga ham ayni talab qo'llanadi. Bir tilda to'liq tarif berib, boshqasida faqat telefon raqamini qoldirish noto'g'ri. Barcha til versiyalari bitta mahsulot ma'lumotining teng ko'rinishlari sifatida boshqarilishi kerak.
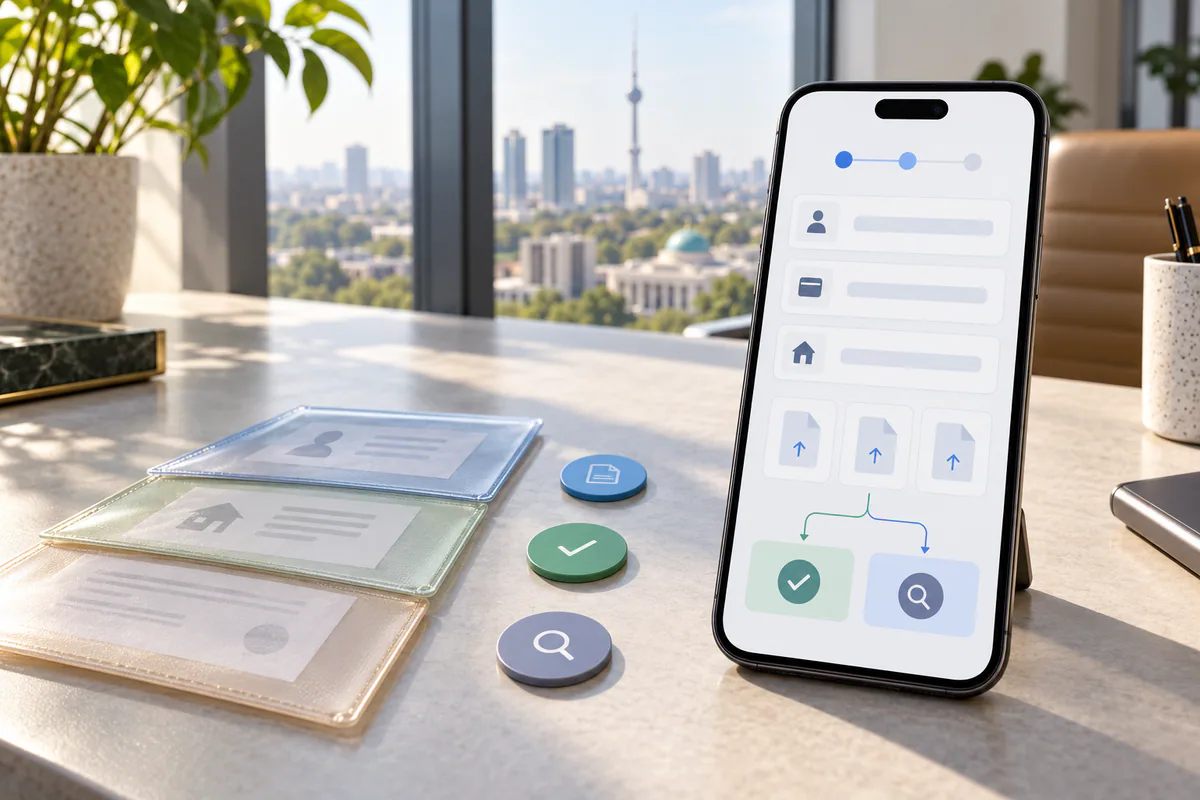
Onlayn bank arizasini soddalashtirish barcha savollarni o'chirish degani emas. Avval mijozning mahsulotga mosligini tekshirish uchun zarur bo'lgan qisqa ma'lumotlarni oling. Moliyaviy hujjatlar va identifikatsiyani keyingi bosqichlarga qoldiring. Kompaniya nomi, STIR, mahsulot turi va bog'lanish ma'lumoti boshlash uchun yetarli bo'lsa, birinchi ekranda garov hujjatlarini so'rash mijozga ortiqcha yuk bo'ladi.
Mijoz savolni tushunmasa, kerakli hujjat yonida bo'lmasa yoki keyin davom ettira olmasa, arizani yopadi. Sekin mobil internet ham bunga sabab bo'ladi. Markaziy Osiyo bo'yicha Accion tadqiqoti sust ulanish va oddiy qurilmalar raqamli xizmatlardan foydalanishni cheklashini ko'rsatadi. Shu sabab forma telefonda tez ochilishi, kiritilgan ma'lumotni saqlashi va har bir hujjat nima uchun kerakligini sodda tilda aytishi lozim.
Takroriy savolga javob mahsulot sahifasida yoki tegishli maydon yonida turishi kerak. Murakkab holatlar uchun Telegram orqali operatorga o'tish, qo'ng'iroq buyurtma qilish yoki ariza raqami bilan maslahat olish imkonini qoldiring. Rozilik kataklarini oldindan belgilash yoki parametrlarni mijoz nomidan to'ldirish esa qulaylik emas. Iste'molchilarni himoya qilish qoidalari bunday amaliyotlarni cheklaydi.
Faqat umumiy konversiyani o'lchash kamlik qiladi. Bank har bir bosqich ochilishini, xatolarni, hujjat yuklanishini va saqlab chiqib ketish holatini qayd etishi kerak. Qaytib davom ettirilgan arizalar ham alohida o'lchanadi. Yakunlash darajasi yuborilgan arizalar sonini boshlangan arizalar soniga bo'lish orqali hisoblanadi. Mijoz aynan qaysi maydonda chiqib ketayotganini esa bosqichlar kesimidagi tahlil ko'rsatadi.
Bank sayti uchun chek-listni dizayn maketidan emas, call-markazdagi savollardan boshlang. Operatorlardan islomiy moliyalashtirish haqida qayta-qayta beriladigan savollarni oling va javoblarni mahsulot sahifasining tegishli joyiga qo'ying. Mahsulot egasi ularning aniqligini tekshiradi. Yurist va Islomiy moliya kengashi vakili esa matnni bitta tahrir jarayonida ko'rib chiqadi.
Agar bankdagi mas'ul bo'lim ariza holatini yangilay olmasa, hujjatlarni raqamli qabul qilishga tayyor bo'lmasa yoki javob muddati belgilanmagan bo'lsa, to'liq onlayn arizani ishga tushirishga shoshilmang. Qisqa saralash formasidan foydalaning va mijozga keyingi aloqa qachon hamda qanday bo'lishini ayting. Saytda va'da qilingan har bir raqamli bosqichning ichki jarayonda mas'ul egasi va aniq holati bo'lishi shart.
Celion bank saytidagi mahsulot sahifalari, ko'p tilli kontent va onlayn ariza oqimini UX audit orqali tekshiradi. Veb-sayt ishlab chiqishda esa bu qismlarni bosqichli tahlil bilan bir tizimga bog'laydi.
Qayta qo'ng'iroq
Ma'lumotlaringizni qoldiring va biz tez orada siz bilan bog'lanamiz.
Hamkor bo'ling
Leave your contact details and we will get back to you shortly.
Order Service
Telefon raqamingizni qoldiring va biz tez orada siz bilan bog'lanamiz.