 Веб- и разработка ПО
Как Celion создаёт веб-сайт: от первого сообщения до запуска
Celion создаёт сайт не ради украшения, а под бизнес-задачу: проектируем путь клиента, закладываем безопасность с самого...
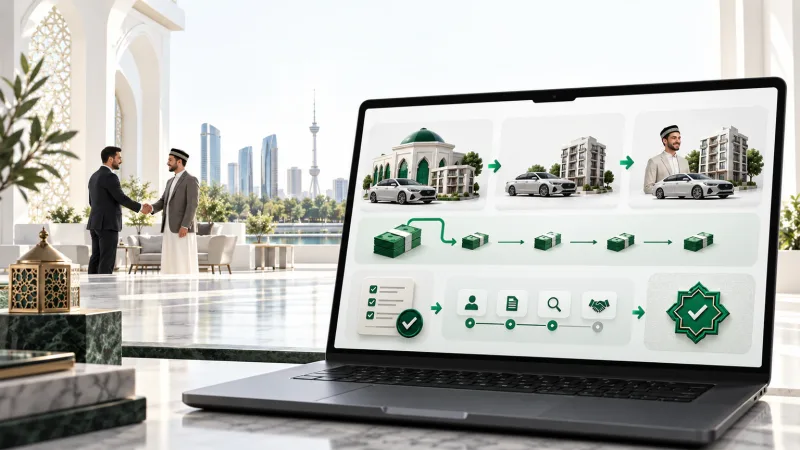
Хороший сайт исламского банка заранее объясняет, как работает продукт, сколько он стоит, кому подходит и что произойдет после подачи заявки. Если эту информацию трудно найти, клиент позвонит в колл-центр или уйдет, не заполнив форму до конца.
Ошибочно относиться к странице исламского финансирования как к обычному лендингу. Она должна помогать клиенту принять решение. Если последовательно объяснить, как работают мурабаха или иджара, какие документы потребуются и кто контролирует соответствие Шариату, повторяющихся вопросов станет меньше. А банк будет получать меньше заявок, не соответствующих требованиям.
До нажатия кнопки «Подать заявку» клиент должен понимать, кому подходит продукт и на какие цели предоставляются средства. Здесь же нужно указать валюту, срок, порядок расчета дохода банка и требования к обеспечению. Фраза «Свяжитесь с нами для получения подробной информации» не заменяет конкретных условий.
Это также требование закона. Банковское законодательство Узбекистана требует открыто публиковать на официальном сайте банка информацию об условиях услуг, комиссиях, тарифах и стоимости. После мониторинга Центрального банка на каждый банк, на сайте которого выявили недостатки в раскрытии информации, был наложен штраф в размере 102 млн сумов.
Соответствие Шариату нельзя сводить к общему обещанию в конце страницы. На странице продукта нужно разместить краткое описание сделки и соответствующее заключение. Для состава Совета по исламским финансам, его полномочий, процесса одобрения и порядка аудита выделите отдельную страницу. Если спрятать эту информацию только в PDF, пользователю будет сложнее ее проверить. Обязанности совета четко определены законом.
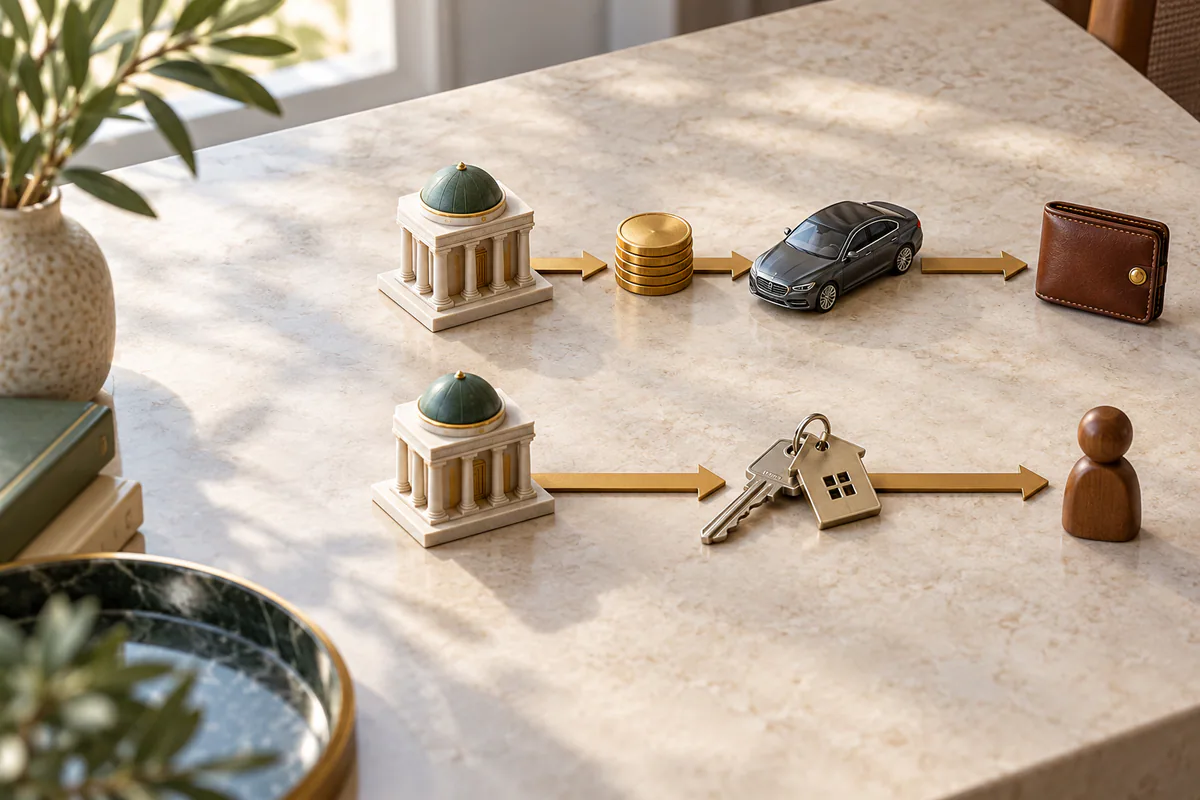
Определение «мурабаха — это торговая сделка с наценкой» верно, но не дает клиенту полного понимания. Сайт должен показать процесс по шагам: банк покупает выбранный клиентом актив, продает его клиенту с согласованной наценкой, после чего формируется график платежей. Отдельно укажите стоимость актива, наценку банка и общую сумму выплат.
На странице иджары необходимо прямо написать, кому принадлежит имущество. Клиент выбирает актив, банк приобретает его, а клиент вносит арендные платежи за пользование. После выполнения условий право собственности передается в отдельном порядке. Разъяснение Ipak Yuli Bank также описывает процесс через покупку, аренду и последующую передачу имущества. Такая схема помогает быстрее понять разницу между мурабахой и иджарой, чем длинный юридический текст.
Страницы на узбекском и русском языках должны иметь одинаковую структуру, смысл и дату обновления. Если аудитории нужна английская версия, к ней применяются те же требования. Нельзя на одном языке публиковать полные тарифы, а на другом оставлять только номер телефона. Все языковые версии должны управляться как равноценные варианты одной и той же информации о продукте.
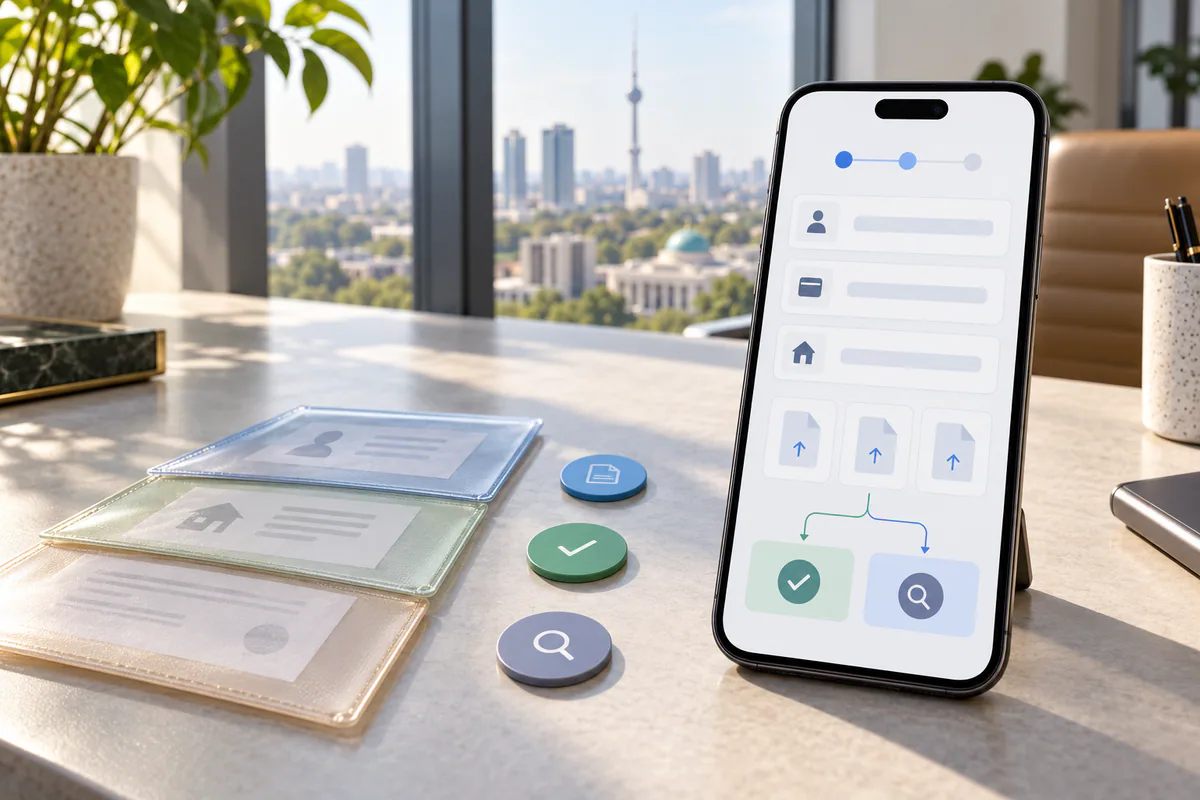
Упростить онлайн-заявку в исламский банк — не значит убрать все вопросы. Сначала запросите только краткие сведения, необходимые для проверки соответствия клиента условиям продукта. Финансовые документы и идентификацию оставьте для следующих этапов. Если для начала достаточно названия компании, ИНН, типа продукта и контактных данных, требовать документы по залогу уже на первом экране — лишняя нагрузка для клиента.
Если клиент не понимает вопрос, нужного документа нет под рукой или продолжить заполнение позже невозможно, он закроет заявку. Причиной может стать и медленный мобильный интернет. Исследование Accion по Центральной Азии показывает, что медленное соединение и простые устройства ограничивают использование цифровых сервисов. Поэтому форма должна быстро открываться на телефоне, сохранять введенные данные и простым языком объяснять, зачем нужен каждый документ.
Ответ на часто задаваемый вопрос должен находиться на странице продукта или рядом с соответствующим полем. Для сложных случаев оставьте возможность перейти к оператору в Telegram, заказать звонок или получить консультацию по номеру заявки. Заранее отмечать поля согласия или заполнять параметры от имени клиента — это не удобство. Правила защиты прав потребителей ограничивают подобные практики.
Измерять только общую конверсию недостаточно. Банк должен фиксировать открытие каждого этапа, ошибки, загрузку документов и выход после сохранения данных. Заявки, к которым клиенты вернулись позже, также следует учитывать отдельно. Доля завершения рассчитывается делением числа отправленных заявок на число начатых. А анализ по этапам покажет, на каком именно поле клиенты прекращают заполнение.
Чек-лист сайта банка стоит начинать не с дизайн-макета, а с вопросов, которые получает колл-центр. Соберите у операторов вопросы об исламском финансировании, которые клиенты задают снова и снова, и разместите ответы в соответствующих разделах страницы продукта. Владелец продукта проверит их точность. Юрист и представитель Совета по исламским финансам должны просмотреть текст в рамках единого процесса согласования.
Если ответственное подразделение банка не может обновлять статус заявки, не готово принимать документы в цифровом виде или срок ответа не определен, не спешите запускать полностью онлайн-заявку. Используйте короткую форму предварительного отбора и сообщите клиенту, когда и каким образом с ним свяжутся. У каждого обещанного на сайте цифрового этапа должен быть ответственный сотрудник во внутреннем процессе и четко определенный статус.
Celion проведет UX-аудит страниц продуктов, многоязычного контента и процесса подачи онлайн-заявки на сайте банка. А при разработке сайта объединит эти элементы в единую систему с поэтапной аналитикой.
Обратный звонок
Оставьте Ваши данные и мы свяжемся с Вами в ближайшее время.
Стать партнером
Leave your contact details and we will get back to you shortly.
Order Service
Оставьте Ваш номер телефона и мы свяжемся с Вами в ближайшее время.